 捷盛報關股份有限公司
對於使用電磁鋼、矽鋼材料的馬達、變壓器、電機設備及相關製造供應鏈而言,反傾銷稅可能大幅提高進口成本。進口前不能只確認 HS Code,還必須進一步確認產製國、製造商、出口商、產品厚度、成分及鐵損等技術規格。
一、2026 年 9 月 15 日起,反傾銷稅率如何調整?
本案並非自 9 月 15 日才開始課稅。
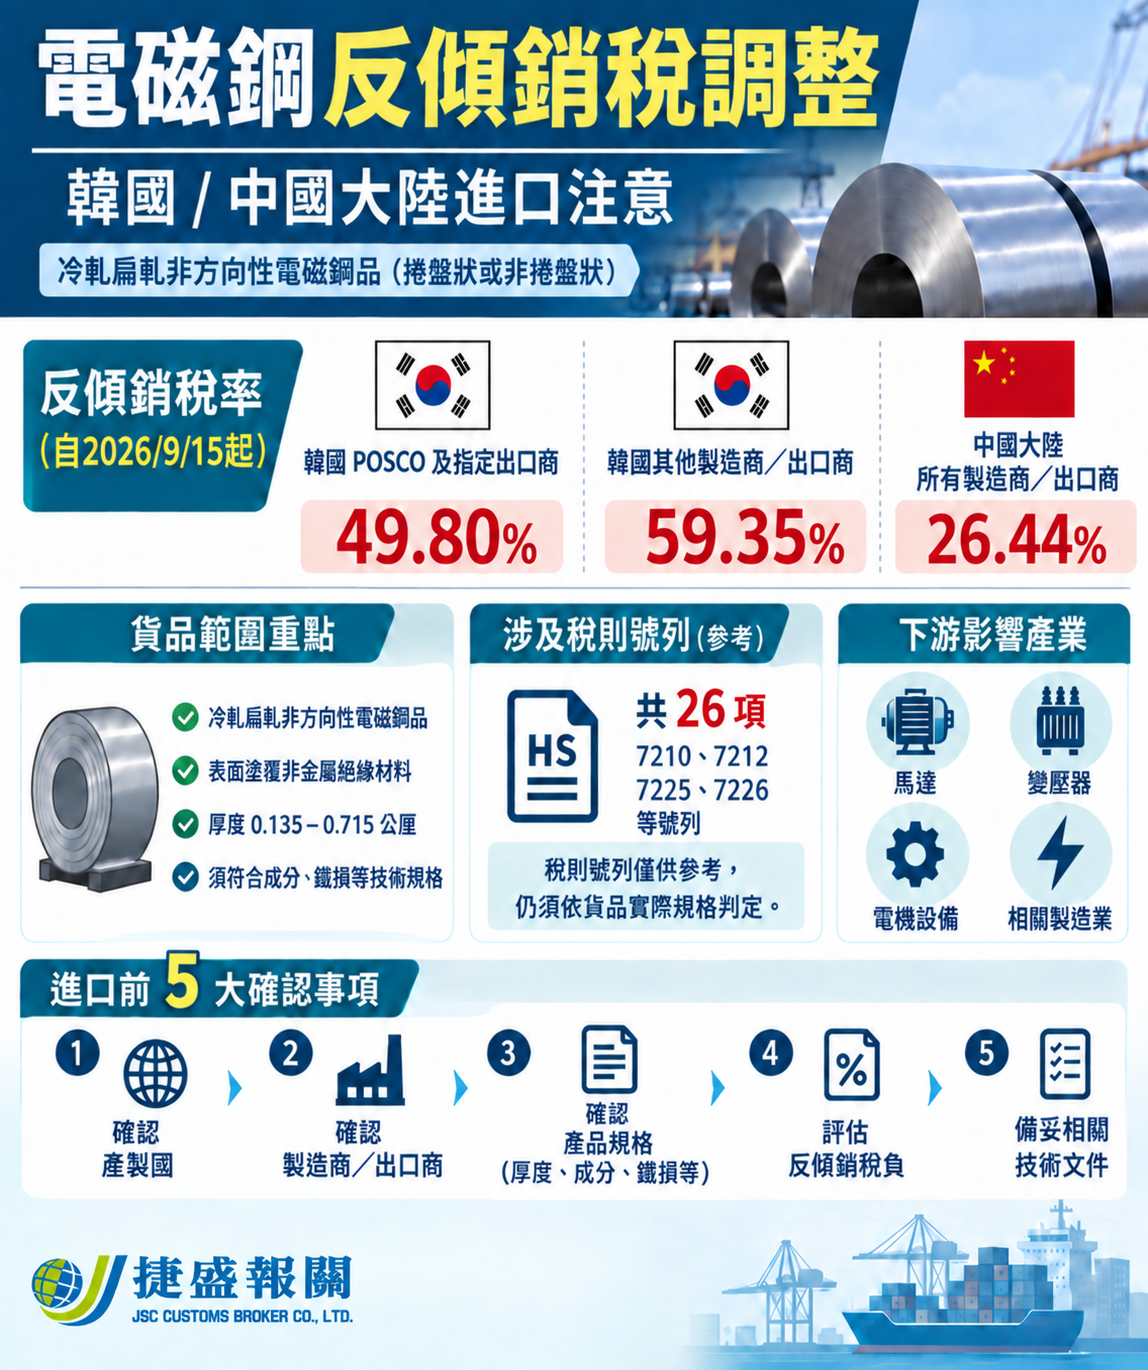
財政部已於 2026 年 6 月 2 日作成初步認定,並自 6 月 8 日起對涉案貨物臨時課徵反傾銷稅。9 月 15 日完成傾銷最後認定後,因韓國相關傾銷差率變動,海關自當日起改按最後認定差率臨時課徵。
| 涉案國/廠商 | 2026/6/8 起臨時課徵 | 2026/9/15 起 | 變動 |
|---|---|---|---|
| 韓國 POSCO 及指定出口商 | 45.68% | 49.80% | +4.12 個百分點 |
| 韓國其他製造商或出口商 | 49.84% | 59.35% | +9.51 個百分點 |
| 中國大陸所有製造商或出口商 | 26.44% | 26.44% | 未變動 |
韓國 POSCO 適用 49.80% 的指定組合包括浦項鋼鐵公司(POSCO)為製造商,以及 POSCO International Corporation、Donghwa Corporation、Hyosung TNC Corporation、TOYOTA Tsusho Korea Corporation 等公告列名出口商。其他韓國製造商或出口商則適用 59.35%。
特別需要注意的是,優惠於個別涉案廠商的差率並非僅憑「品牌是 POSCO」即可適用。財政部原臨時課徵公告即明定,相關涉案貨物須符合指定製造商、生產國及出口關係,實際申報時仍須核對交易及供應鏈資料。
二、哪些「非方向性電磁鋼」屬於本案範圍?
本案貨品名稱為:
冷軋扁軋非方向性電磁鋼品
Cold-rolled, flat-rolled non-oriented electrical steel products
官方界定的貨品範圍主要為:
捲盤狀或非捲盤狀,表面塗覆非金屬絕緣材料之冷軋扁軋鋼品。
厚度為:
0.135 公厘(含)以上至 0.715 公厘(含)以下。
此外,公告另對矽、鋁、碳、錳、磷、硫及其他元素含量設定規格條件,並以特定頻率及磁通密度測試下的鐵損值設定排除條件。因此,實務上是否屬於反傾銷課徵範圍,不能只看商品名稱或 HS Code,仍應比對實際產品技術規格。
財政部《傾銷最後認定報告(公開版)》亦將涉案貨物的貨品名稱、範圍、厚度、成分、參考稅則及用途列為認定基礎。
三、涉及哪些台灣進口稅則號列?
財政部公告列有 26 項參考稅則號別:
| 稅則章節 | 參考稅則號別 |
|---|---|
| 7210 | 72107010、72107020、72107030、72107090、72109010、72109020、72109030、72109090 |
| 7212 | 72124010、72124020、72124030、72124090、72125010、72125020、72125030、72125090 |
| 7225 | 72251100、72251910、72251920、72251930、72259910 |
| 7226 | 72261100、72261910、72261920、72261930、72269990 |
合計 26 項。
重要提醒:稅則號列只是「參考」,不是唯一判定條件
這是進口企業最容易忽略的地方。
反傾銷措施針對的是公告定義的涉案貨物。因此,即使進口貨物申報於上述稅則號列,也仍須確認產品是否符合公告的貨品範圍、厚度、成分及相關技術規格;反之,也不宜只因品名習慣稱為「矽鋼」或「電磁鋼」,就直接認定一定適用反傾銷稅。
實際進口案件仍應依貨物實體特性及公告課徵範圍逐案判斷。
四、哪些產業需要特別注意?
財政部公告指出,相關非方向性電磁鋼主要應用於馬達、變壓器、穩壓器及電磁開關等產品。
因此,從進口報關與供應鏈管理角度,涉及下游電機、馬達、變壓器、電氣設備、機械設備及相關零組件製造的企業,如果原料直接自韓國或中國大陸採購,都應重新檢查進口材料是否落入本案範圍。
尤其對大量使用電磁鋼作為原料的製造業而言,26.44%~59.35% 的反傾銷稅負已足以改變進口成本結構,可能進一步影響採購來源、產品成本、報價及供應商選擇。
五、進口商注意:不能只確認「韓國貨」,還要確認製造商與出口商
韓國案件目前存在兩個不同差率:
POSCO 及公告指定出口組合:49.80%
其他韓國製造商或出口商:59.35%
因此,例如商業發票只寫「Korea」或商品品牌,並不足以完成反傾銷稅率判斷。
捷盛建議企業在進口申報前,至少確認產製國、實際製造商、出口商、Commercial Invoice、Packing List、Mill Test Certificate/Mill Certificate,以及足以辨識產品厚度、化學成分與電磁性能的技術資料。
其中 Mill Test Certificate 對電磁鋼案件尤其重要,因為公告課徵範圍不只涉及厚度,也涉及材料成分及鐵損規格。
六、反傾銷稅可能增加多少進口成本?
以反傾銷稅課稅基礎 新臺幣 1,000 萬元作簡化示意,不考慮其他稅費及個案估價差異:
| 適用差率 | 反傾銷稅金額示意 |
|---|---|
| 韓國 POSCO 等 49.80% | 約 498 萬元 |
| 韓國其他廠商 59.35% | 約 593.5 萬元 |
| 中國大陸 26.44% | 約 264.4 萬元 |
因此,在採購單下單、安排出貨之前就確認反傾銷適用性,通常遠比貨物到港後才處理更重要。
尤其韓國「其他製造商或出口商」的最後認定差率,由原臨時課徵 49.84% 提高至 59.35%,增加 9.51 個百分點。對高貨值、大批量鋼材進口而言,其成本影響可能相當顯著。
七、捷盛建議:進口前先完成「反傾銷適用性檢核」
對涉及韓國、中國大陸電磁鋼進口的企業,建議不要等到船舶抵港或報單製作階段才確認。
實務上可依下列順序檢核:
- 確認產品:是否為冷軋扁軋非方向性電磁鋼品,以及實際用途、型態與產品規格。
- 確認稅則:是否涉及公告所列 26 項參考稅則號別。
- 確認技術規格:厚度、Si/Al 等化學成分及鐵損等資料是否符合涉案貨物範圍。
- 確認產地:產製國是否為韓國或中國大陸,而非僅確認出口國。
- 確認製造商/出口商:尤其韓國案件須確認是否真正符合 POSCO 49.80% 的公告廠商組合。
- 預估稅負:於採購或進口前將反傾銷稅納入 landed cost(落地成本)評估。
- 保留佐證文件:商業發票、裝箱單、產品型錄、材質證明及 Mill Test Certificate 等文件應完整保存。
對企業而言,反傾銷案件最大的風險往往不是「不知道稅率」,而是貨物到港後才發現產品規格、產地或製造商資料不足,無法及時確認適用差率。
資料來源
財政部關務署,〈對自韓國及中國大陸產製進口冷軋扁軋非方向性電磁鋼品反傾銷調查案,財政部最後認定有傾銷事實〉,發布日期:2026/9/15。財政部關務署官方公告
進出口報關與關務問題,歡迎洽詢捷盛報關
捷盛報關熟悉進出口通關法規,可協助企業就貨品稅則、反傾銷課徵範圍、產品規格文件、進口報關及相關通關事項進行確認。
捷盛報關|企業進出口關務專業服務